미 국채 금리 상승, 원인은 물가 아닌 '실질금리'…한국은 장기금리 폭등 부담
- 상승분 7bp 전액이 실질금리 · 기대인플레이션 2.33% 유지
- 2년물 +9bp로 최대, 10년−2년 격차 0.25%포인트로 축소
- 한국은 기준금리 0.50%포인트 인상에 장기금리 1.471%포인트 상승
- https://home.treasury.gov/resource-center/data-chart-center/interest-rates/TextView?type=daily_treasury_yield_curve
- https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a1.htm
- https://fred.stlouisfed.org/
- https://www.bls.gov/cpi/
- https://www.bok.or.kr/portal/singl/baseRate/list.do?dataSeCd=01&menuNo=200643
 AI 제작 이미지
미국 연방준비제도(Fed)의 기준금리 인상 직후 미 국채 금리가 다시 상승세를 나타냈다. 이번 금리 상승은 향후 물가 상승 우려(기대인플레이션) 때문이 아닌, 순수하게 자금의 실질 대출 비용을 의미하는 실질금리 상승이 이끌었다. 한편 한국은 기준금리 인상 폭 대비 장기 국채 금리가 크게 뛰며 수익률곡선이 더욱 가파라지는 양상을 보이고 있다.
미 국채 금리 재상승…상승분 7bp 전액이 실질금리
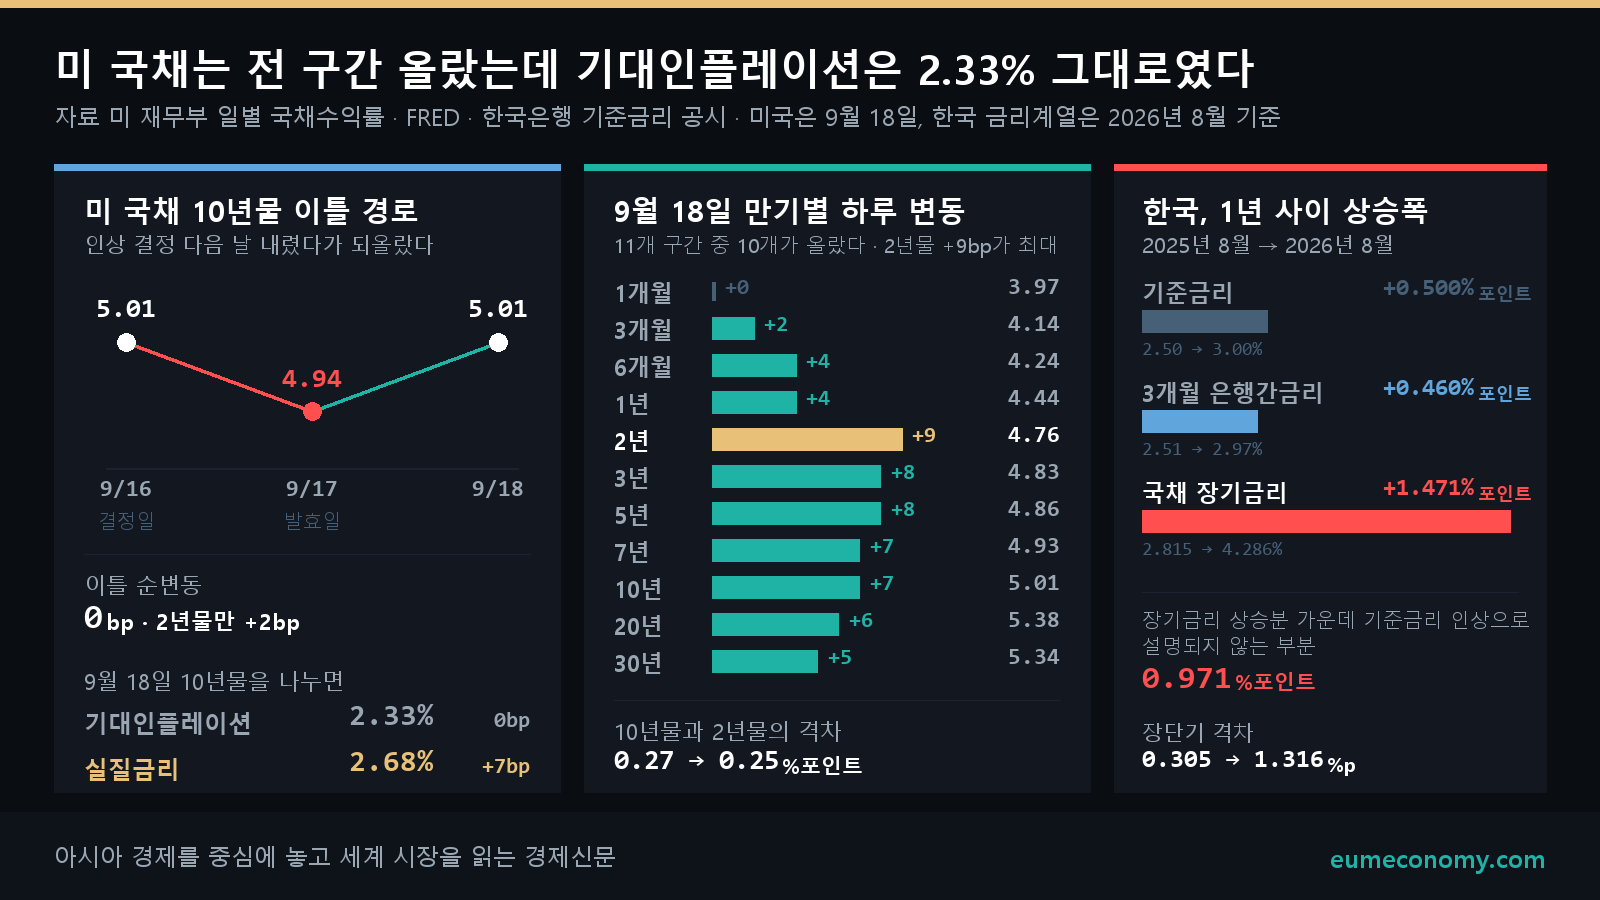
미 국채 10년물 금리는 연준의 금리 인상 결정 직후 4.94%로 하락했다가 하루 만에 다시 7bp(1bp=0.01%p) 반등하며 5.01%로 제자리를 찾았다.
이번 상승에서 주목할 점은 기대인플레이션(2.33%)이 그대로 유지되었다는 사실이다. 명목금리에서 기대인플레이션을 뺀 실질금리가 2.61%에서 2.68%로 오르면서, 이날 금리 상승분(7bp) 전체가 실질금리 상승으로 귀결됐다. 시장이 물가 불안보다 물가 상승률을 차감하고도 요구하는 순수 금리 수준을 높였음을 의미한다.
단기·중기물 중심 상승…곡선 허리 부위 크게 움직여
만기별로는 기준금리 인상 여파를 직접 받는 중단기물 중심의 상승세가 두드러졌다.
- 2년물 금리: +9bp 상승한 4.76%로 전체 만기 중 가장 높은 상승 폭 기록
- 3~5년물 금리: +8bp 상승하며 중간 구간 변동성 확대
- 10년물 금리: +7bp(5.01%) / 30년물 금리: +5bp(5.34%)
정책금리 인상이 이미 반영된 1개월물(3.97%)은 보합을 유지한 반면, 향후 추가 인상 가능성을 반영하는 2~5년 구간이 크게 오르면서 10년물과 2년물의 금리 격차는 0.25%p로 축소됐다.
미국 물가 지표의 착시…전체 vs 근원 착시 심화
8월 미국 소비자물가(CPI)는 전체 물가 상승률(전년 대비 3.35%)과 근원 물가 상승률(2.45%) 간 격차가 0.90%p까지 벌어졌다.
전체 물가 기준으로는 추가 금리 인상 명분이 강해지지만, 변동성이 큰 항목을 제외한 근원 물가 기준으로는 동결 명분이 성립한다. 단일 지표 내에서도 해석이 엇갈리며 연준의 향후 통화정책 행보에 복잡성을 더하고 있다.
한국 시장, 기준금리 대비 장기금리 과도한 폭등
한국 금융시장은 미국보다 장기금리 상승 부담이 훨씬 크게 작용하고 있다.
한국은행이 기준금리를 0.50%p 올리는 동안 3개월 은행간금리는 0.46%p 오르는 데 그쳤으나, 국채 장기금리는 1.471%p 급등(4.286%)했다. 기준금리 인상으로 설명되지 않는 장기금리 추가 상승 폭만 약 0.971%p에 달한다.
이로 인해 장단기 금리 격차가 1.316%p까지 벌어지며 수익률곡선이 매우 가파라졌다. 이는 장기 자금을 조달하려는 기업이나 차입자에게 상당한 이자 부담을 가중시킬 수 있다. 한국 금리는 8월 월평균이고 미국은 18일 하루 값이라 같은 순간을 견준 것은 아니다.
기업 및 수입 원자재 결제 시 시사점
첫째, 수입 기업이다. 최근 미 금리 상승은 물가 상승이 아닌 실질금리 상승에 기인하므로, 원자재 수입 비용 증가분을 제품 판매 가격에 전가해 상쇄하기 어렵다.
둘째, 장기 자금 조달 기업이다. 한국의 장기금리가 기준금리와의 격차를 크게 벌린 상태다. 현 시점에서 고정금리로 장기 회사채를 발행하거나 대출을 묶어둘 경우, 향후 한은이 기준금리를 내리더라도 조달 비용 절감 효과를 누리지 못할 위험이 크다.