일본은행, 기준금리 1.25%로 인상…엔화는 오히려 약세 '역설'
- 1995년 4월 이후 31년 만에 최고 · 표결은 7대 2
- 8월 근원 소비자물가는 1.7%로 목표 2%를 밑돌아
- 미·일 단기금리 격차 2.63%포인트, 10년물 격차 1.94%포인트
- https://www.boj.or.jp/en/mopo/mpmdeci/mpr_2026/k260918a.pdf
- https://www.boj.or.jp/en/about/calendar/index.htm
- https://tradingeconomics.com/japan/core-inflation-rate
- https://tradingeconomics.com/japan/government-bond-yield
- https://mofe.go.kr/?menuNo=4010100&searchBbsId=MOSFBBS_000000000028&searchNttId=MOSF_000000000026450
- https://fred.stlouisfed.org/series/DFF
- https://fred.stlouisfed.org/series/DGS10
- https://finance.yahoo.com/quote/JPY=X
- https://finance.yahoo.com/quote/KRW=X
- https://finance.yahoo.com/quote/%5EN225
 AI 제작 이미지
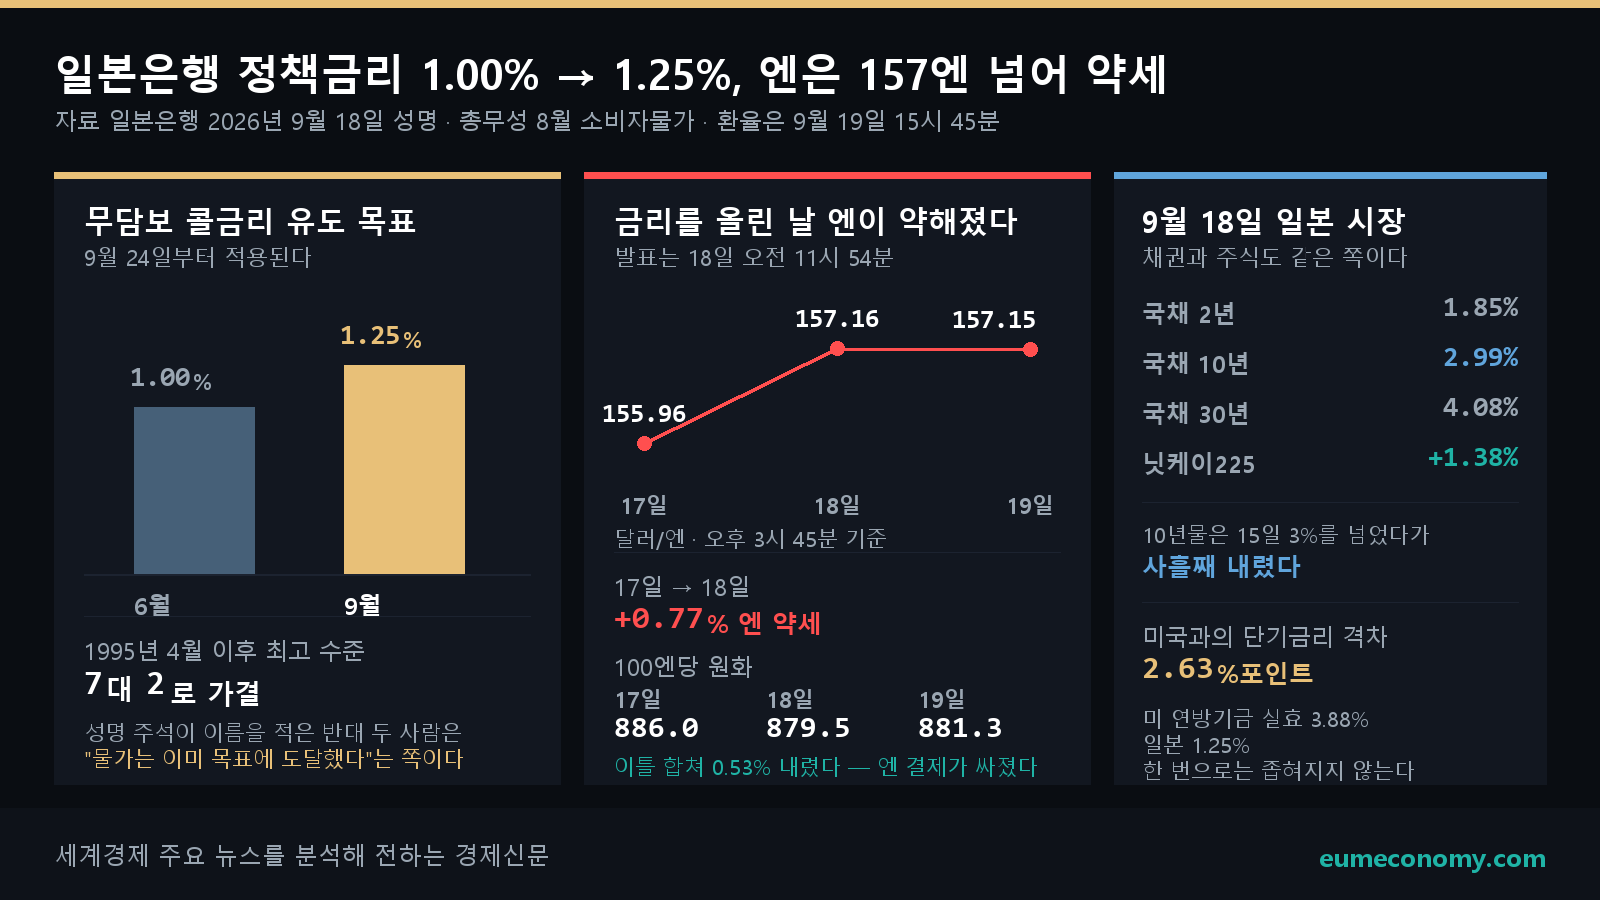
일본은행(BOJ)이 정책금리를 연 1.25%로 0.25%포인트 인상하며 1995년 4월 이후 31년 만에 최고 수준으로 끌어올렸다. 그러나 금리 인상 발표 직후 엔화 가치가 상승하기는커녕 오름세를 나타내던 달러당 엔화 환율이 157엔을 돌파하는 등 시장은 거꾸로 반응했다.
통상 금리 인상은 해당 통화의 강세를 불러오지만, 시장이 이번 결정을 긴축의 가속화가 아닌 '속도 조절' 신호로 해석하면서 약세가 심화한 것으로 분석된다.
'7대 2' 표결의 착시…비둘기파 반대와 매파의 경고
시장이 금리 인상 악재를 털어낸 배경에는 정책위원 간의 분열이 자리 잡고 있다. 이번 인상안은 찬성 7표, 반대 2표로 통과됐다.
- 비둘기파(인상 반대 2명): 아사다 도이치로, 사토 아야노 위원은 신선식품을 제외한 소비자물가 상승률이 목표치(2%)를 밑돌고 있어 경기 회복세가 견고하지 못하다는 이유로 금리 동결을 주장했다. 시장은 이를 '추가 인상이 쉽지 않을 것'이라는 신호로 읽었다.
- 매파(인상 찬성 2명): 다카타 하지메, 다무라 나오키 위원은 금리 인상에는 찬성했으나, 성명서의 물가 전망 문구가 실제 상승세를 너무 낮게 평가했다며 반발했다. 이들은 물가가 이미 목표 수준에 도달했다고 판단했다.
물가는 둔화하는데 금리 올린 BOJ…범인은 '고유가·엔약세'
금리 결정 직전 발표된 일본의 8월 근원 소비자물가지수(CPI) 상승률은 1.7%로, 전월(1.8%) 및 일본은행 목표치(2.0%)를 하회했다. 순수 소비 지표만 보면 금리 동결이 타당한 상황이었다.
그럼에도 일본은행이 인상을 감행한 결정적 원인은 생산자물가 자극 요인에 있다. AI 관련 수요 급증, 높은 원유 가격, 엔화 약세가 복합적으로 작용하면서 기업 간 거래 가격이 소비자물가로 전가될 위험이 커졌기 때문이다. 일본은행은 실현된 물가가 아닌 '기조적 물가 상승세'를 꺾기 위해 선제적으로 금리를 올렸음을 분명히 했다.
미·일 금리 차 여전…추가 인상 없으면 엔화 약세 지속
금리를 올렸음에도 엔화가 힘을 받지 못하는 근본 원인은 여전히 벌어져 있는 미국과의 금리 격차다.
미국 연방준비제도(Fed)의 기준금리(3.88%)와 일본의 신규 금리(1.25%) 간 격차는 2.63%포인트에 달한다. 10년물 국채 금리 차이 역시 약 1.94%포인트 수준으로 유지되고 있어, 0.25%포인트 수준의 단발성 인상으로는 외환시장의 자금 흐름을 바꾸기에 역부족이다.
미 연준이 금리 인하를 서두르지 않는 상황에서 엔화 약세 흐름이 반전되려면 일본은행이 추가 인상에 나서는 길뿐이다. 오는 10월 회의 전까지 엔/달러 환율이 157엔대에 머물고 국제유가 오름세가 지속된다면, 일본은행은 "계속 인상하겠다"는 성명서 명시대로 추가 인상 카드를 꺼내들 가능성이 높다.
기업 및 수입·수출 현장에 미치는 영향
첫째, 수입·조달 기업이다. 엔/원 환율 하락으로 일본산 장비·부품·소재를 수입하는 국내 기업들의 원가 부담이 줄어들었다. 엔화 약세 기조가 지속되는 동안 분할 발주 물량을 앞당겨 수입하는 전략이 유리할 수 있다.
둘째, 수출 경합 기업이다. 글로벌 시장에서 일본 기업과 경쟁하는 국내 수출 기업들은 엔저 지속에 따른 일본 제품의 가격 경쟁력 강화로 상대적인 마케팅 부담이 늘어날 전망이다.