미 10년물 4.996% 19년 만의 최고…가장 많이 오른 구간은 5년물
2007년 7월 19일 이후 최고 종가 / 장중 5.016%로 5% 선을 넘었다 / 30년물은 22년 만의 최고인데 이번 주 상승폭은 가장 작다
 AI 제작 이미지
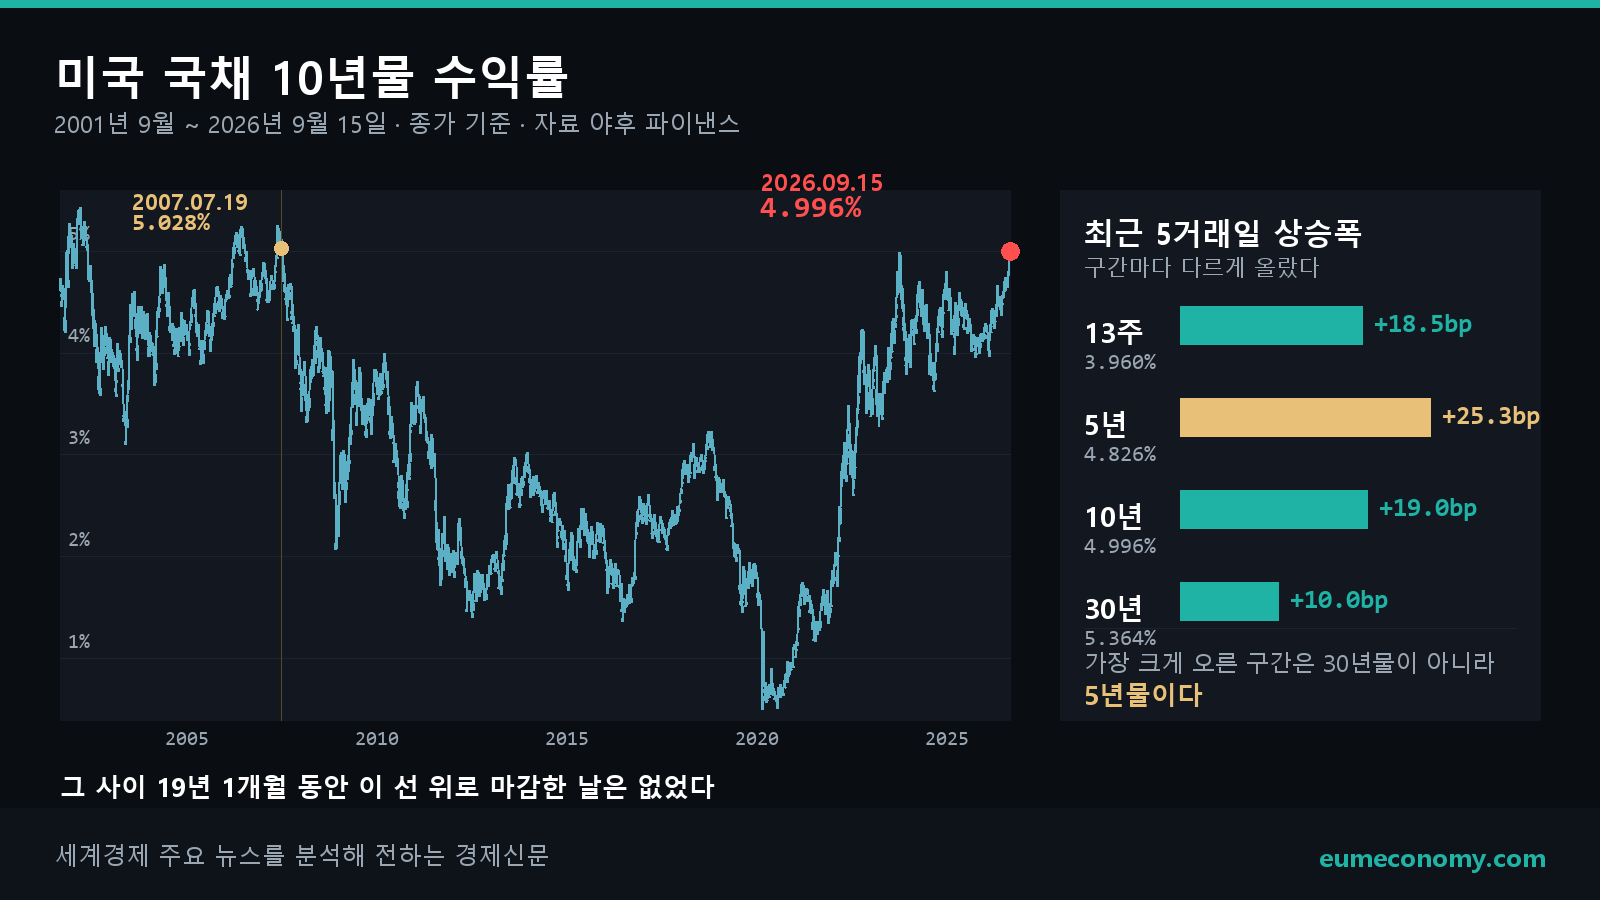
미국 국채 10년물 수익률이 9월 15일 4.996%로 마감했다. 이보다 높게 끝난 마지막 날은 2007년 7월 19일(5.028%)이다. 그 사이가 19년 1개월이다.
장중에는 5.016%까지 올라 5% 선을 넘었다. 다만 종가는 5%에 0.004%포인트 못 미쳤다.
2023년 가을에도 여기까지 오지 못했다
2008년 이후 10년물이 4.90%를 넘겨 마감한 날은 8일뿐이다. 그 가운데 4일이 2023년 10월이고, 나머지 4일이 이번 달이다.
| 날짜 | 종가 |
|---|---|
| 2023-10-18 | 4.904% |
| 2023-10-19 | 4.988% |
| 2023-10-20 | 4.924% |
| 2023-10-25 | 4.953% |
| 2026-09-10 | 4.944% |
| 2026-09-11 | 4.975% |
| 2026-09-14 | 4.961% |
| 2026-09-15 | 4.996% |
2023년 10월 19일이 4.988%였다. 이번에 그보다 0.008%포인트 높게 마감하면서 19년 만의 최고 종가가 됐다.
구간을 나눠 보면 30년물이 아니다
10년물 하나만 보면 이 움직임의 성격을 알 수 없다. 구간별로 나눠 계산하면 다른 결과가 나온다.
| 구간 | 9월 15일 | 5거래일 | 한 달 | 연초 대비 |
|---|---|---|---|---|
| 13주 재정증권 | 3.960% | +18.5bp | +25.7bp | +42.7bp |
| 5년물 | 4.826% | +25.3bp | +45.0bp | +108.7bp |
| 10년물 | 4.996% | +19.0bp | +27.2bp | +80.9bp |
| 30년물 | 5.364% | +10.0bp | +5.5bp | +50.0bp |
30년물 5.364%는 2004년 6월 29일(5.372%) 이후 22년 2개월 만에 가장 높다. 10년물보다 더 오래된 기록이다.
그런데 이번 주 가장 적게 오른 것이 30년물(+10.0bp)이고, 가장 많이 오른 것은 5년물(+25.3bp)이다. 한 달로 넓혀도, 올해 전체로 넓혀도 같다. 5년물은 올해 108.7bp 올랐고 30년물은 50.0bp 올랐다. 2배 넘게 차이가 난다.
이 차이가 이 기사의 핵심이다. 나라 살림 걱정이나 먼 장래의 물가 걱정으로 채권값이 내리면 30년물이 가장 크게 움직인다. 지금은 반대다. 앞으로 몇 년간의 정책금리를 반영하는 중간 구간이 가장 크게 움직였다.
시장은 연준이 올린다고 보고 있다
근거가 하나 더 있다. 13주 재정증권이 3.960%다. 뉴욕 연방준비은행이 고시한 9월 14일 연방기금 실효금리는 3.63%다. 석 달짜리 금리가 지금 정책금리보다 33bp 높다.
석 달 안에 정책금리가 지금 수준에 머문다고 보면 나올 수 없는 값이다. 시장은 가까운 시일 안에 금리가 오른다고 보고 있다.
연방공개시장위원회는 15~16일 회의를 열었고, 결정은 한국시간 17일 새벽에 나온다. 경제전망요약(점도표)이 함께 나오는 회의다. 올해 8차례 회의 가운데 점도표가 붙는 것은 3월·6월·9월·12월 4차례다.
유가가 내린 날에도 금리는 올랐다
원인을 유가에서 찾는 설명이 있다. 본지는 그 설명만으로는 부족하다고 본다.
9월 16일 장중 WTI는 배럴당 104.45달러로 1.30% 내렸고, 브렌트도 107.97달러로 0.72% 내렸다. 앞선 사흘 동안 100달러를 다시 넘어선 뒤 되돌린 것이다. 그런데 금리는 그 전날 올랐고, 되돌린 뒤에도 내려오지 않았다.
물가 쪽 근거는 유가가 아니라 그 나머지에 있다. 미 노동통계국이 9월 11일 발표한 8월 소비자물가에서 기름과 식품을 뺀 나머지는 1년 전보다 2.45% 올랐다. 6월 2.57%, 7월 2.47%에서 석 달 동안 0.12%포인트 내려오는 데 그쳤다. 연준 목표 2%까지는 0.45%포인트가 남았다.
내려오던 물가가 2.4%대에서 멈췄다는 것, 이것이 5년 구간을 밀어 올린 재료다. 유가는 여기에 더해진 것이지 근본 원인이 아니다.
금값도 함께 올랐다
한 가지 어긋나는 숫자가 있다. 금리가 오르면 이자가 붙지 않는 금은 보통 불리하다. 그런데 9월 16일 장중 금은 온스당 4,373.60달러로 0.94% 올랐다.
달러지수는 99.611로 0.04% 내렸다. 미 금리가 올랐는데 달러는 강세를 보이지 않았고 금값은 올랐다. 금리가 경기가 좋아서 오르는 것은 아니라는 뜻이다. 같은 날 미 증시 3개 지수가 모두 내린 것도 같은 방향이다. S&P 500이 0.45%, 다우존스가 0.63%, 나스닥이 0.78% 하락했다.
한국에는 환율로 먼저 온다
여기서부터가 국내 문제다.
9월 16일 오후 5시 39분 기준 달러/원은 1,366원 2전이다. 전날 1,345원 61전에서 20원 41전, 1.52% 올랐다. 원화가 그만큼 약해졌다.
문제는 다른 통화와 견줘 보면 드러난다.
| 통화 | 달러 대비 | 하루 변동 |
|---|---|---|
| 원 | 1,366.02 | +1.52% |
| 엔 | 155.03 | +0.42% |
| 루피아 | 17,690.00 | +0.31% |
| 싱가포르달러 | 1.2730 | +0.22% |
| 대만달러 | 31.769 | +0.16% |
| 루피 | 95.968 | +0.14% |
| 바트 | 33.250 | +0.09% |
| 위안 | 6.7061 | −0.03% |
값이 오르면 그 통화가 달러에 약해진 것이다. 아시아 8개 통화 평균은 0.35% 약세인데 원화만 1.52% 약해졌다. 평균보다 1.17%포인트 크고, 2위 엔화의 3.6배다.
미 금리 상승은 아시아 8개국에 똑같이 작용한다. 달러지수도 제자리였다. 그런데 원화만 이만큼 움직였다면, 이 낙폭은 미 금리만으로 설명되지 않는다. 한국 쪽 사정이 겹쳐 있다는 뜻이다.
본지가 9월 13일에 적었듯 한국은 금리차가 불리한데도 무역수지 흑자가 원화를 받쳐 왔다. 한국은행 기준금리는 3.00%다. 미 10년물 4.996%와의 간격은 199.6bp다. 원화를 받쳐 온 무역수지 흑자는 그대로인데 금리차는 더 벌어졌다.
코스피는 올랐지만 달러로 환산하면 하락했다
16일 코스피는 6,717.97로 1.37% 상승했다. 14일 3.26% 급락하고 15일에도 0.85% 하락한 뒤의 반등이다. 아시아 증시도 함께 올랐다. 닛케이 225가 0.69%, 대만 가권이 0.74%, 상하이종합이 0.71%, 항셍이 0.19% 상승했다.
그런데 같은 날 원화가 1.52% 약해졌다. 원화 환산은 더하는 것이 아니라 곱해서 구한다. 1.0137을 1.0152로 나누면 −0.15%다.
달러를 들고 있는 쪽에서 보면 이날 코스피는 오르지 않았다. 지수판의 +1.37%와 외국인 계좌의 −0.15%는 같은 하루다.
다음에 볼 지점
첫째, 17일 새벽 점도표다. 13주 재정증권이 정책금리보다 33bp 높게 붙어 있다. 위원들이 올해와 내년 금리 경로를 6월보다 위로 찍으면 이 값이 맞은 것이 되고, 5년물은 더 오른다. 아래로 찍으면 이번 주 상승분이 되돌려진다.
둘째, 5년물과 30년물의 간격이다. 지금은 5년물이 앞서 오르고 있다. 이것이 바뀌어 30년물이 더 빨리 오르기 시작하면, 그때는 정책금리 이야기가 아니라 나라 살림 이야기가 된다. 읽는 방법이 달라진다.
셋째, 원화가 아시아 평균으로 돌아오는지다. 미 금리가 멈춰도 원화만 계속 홀로 약해지면 원인은 바깥이 아니라 안에 있다. 그때는 무역수지와 외국인 주식 매매를 봐야 한다.
수입하는 쪽에는 이 셋이 한 줄로 이어진다. 미 금리가 오르면 원화가 약해지고, 원화가 약해지면 같은 달러 송장의 원화 결제액이 커진다. 9월 11일 1,342원 40전에서 16일 1,366원 2전까지 23원 62전이 올랐다. 100만달러짜리 계약이면 2,362만원이 늘어난 것이다.